Fundamentos de la Contabilidad
Antes de analizar normas o tecnologías, conviene volver a las preguntas básicas: qué registra la contabilidad, por qué lo hace de determinada manera y qué supuestos sostienen todo el edificio contable.
La contabilidad como sistema de información
La contabilidad puede definirse como un sistema que identifica, mide, registra y comunica información económica sobre una entidad, con el propósito de que quienes toman decisiones —propietarios, inversores, entidades de crédito, organismos de control— cuenten con datos confiables. Esta definición, aunque simple, contiene los cuatro verbos que estructuran toda la disciplina: identificar, medir, registrar y comunicar.
Identificar implica reconocer qué hechos económicos son relevantes para la entidad y merecen ser incorporados al sistema contable. Medir supone asignar un valor monetario a esos hechos, lo cual no siempre es una operación neutral, ya que existen distintos criterios de medición (costo histórico, valor razonable, valor neto de realización, entre otros). Registrar es la tarea técnica de asentar esos hechos siguiendo un método —la partida doble— que garantiza la consistencia interna de la información. Comunicar, finalmente, es el objetivo último: sin informes que lleguen a sus destinatarios, todo el proceso anterior carece de sentido práctico.
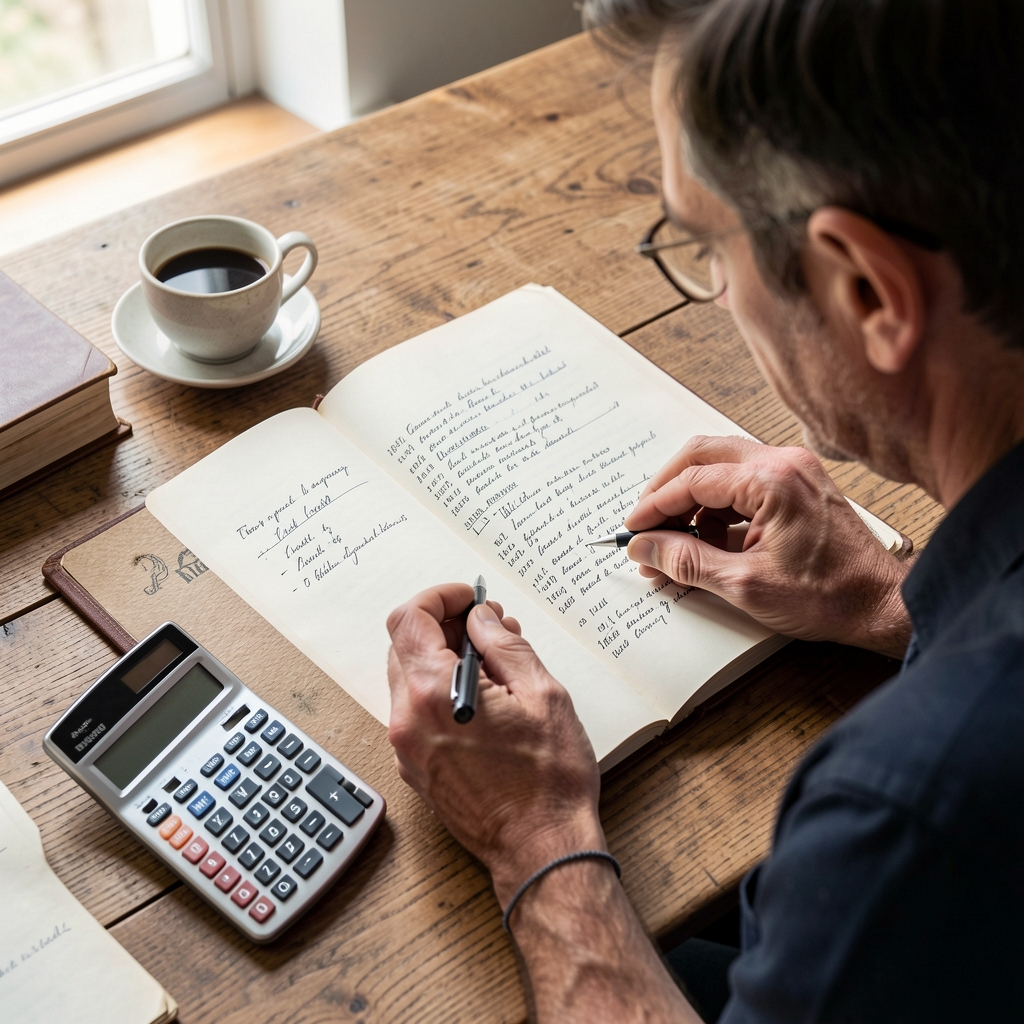
El registro sistemático de los hechos económicos es la base operativa de toda la disciplina contable.
El marco conceptual y sus postulados básicos
La mayoría de los marcos normativos contables —tanto las normas contables profesionales argentinas emitidas por la Federación Argentina de Consejos Profesionales de Ciencias Económicas (FACPCE) como los estándares internacionales— se sostienen sobre un conjunto de postulados básicos:
- Entidad: el ente contable se trata como una unidad económica distinta de sus propietarios, aunque no necesariamente coincida con una figura jurídica.
- Empresa en marcha: se presume que la entidad continuará operando en el futuro previsible, salvo evidencia en contrario.
- Unidad de medida: toda la información se expresa en una única moneda, lo cual en contextos de alta inflación —como el argentino— exige mecanismos de ajuste para que la comparación entre períodos siga siendo significativa.
- Devengado: los efectos de las transacciones se reconocen cuando ocurren, independientemente del momento en que se cobran o pagan.
- Prudencia: ante la incertidumbre, se prefiere no sobrestimar activos ni ingresos ni subestimar pasivos ni gastos.
Partida doble: la lógica detrás del registro
El método de partida doble, sistematizado por Luca Pacioli en 1494, establece que toda transacción económica afecta como mínimo a dos cuentas, de modo que el total de los débitos siempre iguala al total de los créditos. Esta simetría no es un capricho formal: permite detectar errores, mantener la ecuación patrimonial básica (activo igual a pasivo más patrimonio neto) y ofrece una trazabilidad que ningún otro método ha logrado igualar en más de cinco siglos de uso continuo.
Por qué estos fundamentos importan hoy
Podría pensarse que estos conceptos son puramente académicos, pero determinan decisiones muy concretas: qué inflación se reconoce en un balance, cuándo se registra una venta, cómo se valúa un inventario o qué pasivos contingentes deben informarse. Comprender los fundamentos no es un ejercicio teórico: es la condición para leer críticamente cualquier estado contable y para entender por qué la contabilidad, lejos de ser una técnica neutral, incorpora decisiones de política contable con consecuencias reales sobre la información que reciben los usuarios.
En los próximos artículos de este portal profundizamos en cómo estos fundamentos se traducen en procedimientos concretos —el ciclo contable— y en cómo se ven puestos a prueba por los desafíos normativos y tecnológicos actuales.
Temas relacionados
Metodología Contable
El ciclo contable y los criterios de medición aplicados en la práctica profesional.
Leer análisis →Historia de la Contabilidad
De los registros mesopotámicos a la partida doble y su llegada a Argentina.
Leer análisis →Normas NIIF en Argentina
Cómo estos fundamentos se traducen en normativa vigente.
Leer análisis →